Kaart
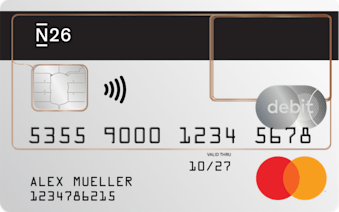
7.514 van de klanten koos hiervoor
Bereik van het jaarlijkse kostenpercentage0%
Jaarlijkse kosten€ 0
KaarttypeDebet
NetwerkMastercard
Minimumleeftijd18
Financer score™
Let op! Geld lenen kost geld.
 Bewerkt door Wolf Bogaert
Kaart
7.514 van de klanten koos hiervoor
Kaart
86 van de klanten koos hiervoor
Kaart
1.353 van de klanten koos hiervoor
Kaart
470 van de klanten koos hiervoor
Kaart
57 van de klanten koos hiervoor
Hoewel we ons best doen om de gegevens up-to-date te houden, kunnen we de volledige nauwkeurigheid op dagelijkse basis niet garanderen
Jaarlijkse kosten
Voordelen
Kaarttype
Netwerk
Een volledig overzicht van alle datapunten van de producten in deze vergelijking, zodat je de juiste keuze kunt maken.
Statistieken gebaseerd op 9 Creditcards-producten in onze database.
Bekijk hoe tarieven zich verhouden bij alle aanbieders. De balken tonen het bereik tussen het laagste en hoogste tarief per bedrijf.
Wil je de beste creditcard vinden? Bij Financer vergelijk je snel en eenvoudig de creditcards die in Nederland beschikbaar zijn.
Je filtert op jaarkosten, bestedingslimiet, rentevrije periode, verzekeringen en type kaart. Of je nu zoekt naar een prepaid creditcard voor online aankopen of een kaart met uitgebreide reisverzekering: je vindt het hier.
De jaarkosten van een creditcard lopen uiteen van €0 voor prepaid kaarten tot ruim €780 voor premium kaarten met cashback, lounge-toegang en uitgebreide verzekeringen.
Een creditcard is een betaalmiddel waarmee je aankopen doet op krediet. Je bank schiet het aankoopbedrag voor en je betaalt het later terug.
Dat is het belangrijkste verschil met een gewone bankpas (debetkaart). Bij een bankpas wordt het bedrag meteen van je rekening afgeschreven. Bij een creditcard krijg je een rentevrije periode van maximaal 30 dagen om het bedrag terug te betalen.
Betaal je binnen die termijn? Dan kost het je niets extra. Betaal je later of gespreid? Dan betaal je rente. De maximale rente op consumentenkrediet in Nederland is sinds 1 januari 2026 wettelijk vastgesteld op 12%.
In Nederland zijn er drie hoofdtypen creditcards beschikbaar. Welke past bij jou hangt af van je uitgavenpatroon, reisfrequentie en of je een BKR-registratie hebt.
Creditcard met kredietlimiet
Dit is de klassieke creditcard. Je krijgt een bestedingslimiet (vaak €2.500 tot €5.000) en betaalt het openstaande saldo aan het einde van de maand. Betaal je alles op tijd terug, dan betaal je geen rente.
Kies je voor gespreid betalen? Dan betaal je rente tot maximaal 12% op jaarbasis. De vaste maandtermijn ligt meestal tussen de €50 en €100.
Voor een creditcard met limiet is een BKR-toetsing verplicht.
Prepaid creditcard
Bij een prepaid kaart laad je zelf geld op. Je kunt alleen uitgeven wat er op de kaart staat. Er is geen BKR-toetsing nodig en je aanvraag wordt direct goedgekeurd.
Prepaid kaarten zijn populair bij mensen die bewust met hun budget willen omgaan, geen BKR-risico willen lopen of een negatieve BKR-codering hebben. Een prepaid creditcard heeft ook geen gevolgen voor je hypotheekaanvraag.
Debitcard met creditcardfunctie
Kaarten van bijvoorbeeld Revolut, N26 en bunq bieden creditcardfunctionaliteit (Visa of Mastercard-netwerk), maar het bedrag wordt direct van je rekening afgeschreven. Je krijgt geen krediet. Handig voor online betalen en in het buitenland, zonder de risico's van een echte creditcard.
Een creditcard biedt meer dan alleen een betaalmiddel. Dit zijn de belangrijkste voordelen.
Een creditcard heeft ook keerzijden. Het is belangrijk om die te kennen voordat je er een aanvraagt.
Het aanbod aan creditcards in Nederland is groot. Door vooraf te bepalen waar je de kaart voor wilt gebruiken, vind je sneller de juiste.
Ga je vaak op reis? Dan wil je een kaart met lage buitenlandkosten en een goede reisverzekering.
De belangrijkste punten voor een reiscreditcard:
Prepaid kaarten van Revolut en bunq zijn populair voor reizen vanwege hun gunstige wisselkoersen. Wil je een echte creditcard met reisverzekering, dan zijn de Visa World Card en American Express Green Card veelgekozen opties.
Bekijk ook onze tips over betalen in het buitenland.
Wil je een creditcard zonder BKR-toetsing? Dan is een prepaid creditcard je enige optie.
Bij een prepaid kaart laad je zelf geld op en gebruik je alleen je eigen tegoed. Omdat er geen krediet verstrekt wordt, is een BKR-check niet nodig. Dit is handig als je:
Een creditcard met bestedingslimiet zonder BKR-toetsing is wettelijk niet mogelijk. Aanbieders zijn verplicht om een BKR-toetsing uit te voeren bij consumptief krediet.
Meer weten? Bekijk ons overzicht van de beste prepaid creditcards.
Ben je ondernemer, zzp'er of heb je een bedrijf? Een zakelijke creditcard kan je administratie vereenvoudigen.
Voordelen van een zakelijke creditcard:
Zakelijke kaarten worden aangeboden door onder andere ICS, American Express en diverse banken. De kosten liggen iets hoger dan bij particuliere kaarten, maar de extra functies wegen daar vaak tegenop.
De totale kosten van een creditcard bestaan uit meerdere componenten. Hieronder een overzicht van wat je kunt verwachten in 2026.
| Kostenpost | Indicatie |
|---|---|
Jaarlijkse kaartkosten | €0 (prepaid) tot €780 (premium) |
Rente bij gespreid betalen | Maximaal 12% per jaar (nieuw in 2026) |
Geld opnemen in het buitenland | 3-4% + vast bedrag (€3,50-€6,00) |
Wisselkoersopslag (buiten eurozone) | 1,5% tot 2,5% |
Extra kaart (partner/gezinslid) | €12,60 tot €37,50 per jaar |
Het aanvragen van een creditcard is eenvoudig en gaat meestal volledig online.
Stap 1: Vergelijk creditcards op deze pagina en kies de kaart die bij je past.
Stap 2: Ga naar de website van de aanbieder en vul het aanvraagformulier in. Je hebt je DigiD of identificatiebewijs nodig.
Stap 3: De aanbieder controleert je gegevens en doet een BKR-toetsing (niet bij prepaid kaarten).
Stap 4: Na goedkeuring ontvang je de kaart binnen enkele werkdagen per post. Sommige aanbieders bieden direct een virtuele kaart aan die je meteen kunt gebruiken.
De minimumleeftijd voor een creditcard is 18 jaar. Bij de meeste kaarten met kredietlimiet geldt een minimuminkomen van €1.150 per maand.
Het korte antwoord: voor de meeste gebruikers maakt het geen verschil.
Beide netwerken worden wereldwijd geaccepteerd bij miljoenen winkels, restaurants en geldautomaten. De kosten en voorwaarden worden bepaald door de kaartuitgever (ICS, je bank), niet door Visa of Mastercard zelf.
Waar je wil op kunt letten:
Kies op basis van de kaartvoorwaarden, niet het logo.
Creditcards zijn over het algemeen veilig om mee te betalen. Enkele tips om problemen te voorkomen:
Wat is een creditcard in termen van veiligheid? Eigenlijk veiliger dan contant geld. Bij diefstal van contant geld ben je het kwijt. Bij creditcardfraude kun je het bedrag terugvorderen.
Dat hangt af van je situatie. Voor dagelijks gebruik is een kaart met lage jaarkosten (rond €36-€43) en een goede aankoopverzekering een prima keuze, zoals de Mastercard Classic of Visa World Card. Reis je veel buiten de eurozone? Kies dan een kaart met lage wisselkoersopslag, zoals de Revolut of bunq kaart.
De goedkoopste echte creditcard in Nederland kost rond de €36 per jaar (Mastercard Classic). Prepaid kaarten en debitcards (N26, Revolut, bunq) zijn gratis, maar bieden geen kredietlimiet. Vergelijk altijd de totale kosten: jaarkosten plus eventuele opname- en wisselkoerskosten.
Voor de meeste gebruikers maakt het geen verschil. Beide netwerken worden wereldwijd geaccepteerd. De voorwaarden en kosten worden bepaald door de kaartuitgever, niet door het netwerk. Kies op basis van de kaartvoorwaarden, niet het logo.
Alleen als je kiest voor een prepaid creditcard. Bij een prepaid kaart laad je zelf geld op en ontvang je geen krediet, waardoor een BKR-toetsing niet nodig is. Voor creditcards met een bestedingslimiet is een BKR-toetsing wettelijk verplicht.
De meeste creditcards rekenen 3-4% van het opgenomen bedrag, met een minimum van €3,50 tot €6,00 per opname. Buiten de eurozone komt daar nog een wisselkoersopslag van 1,5-2,5% bij. Sommige prepaid kaarten bieden gratis opnames tot een bepaald bedrag.
Bij een creditcard schiet je bank het aankoopbedrag voor. Je betaalt het later terug, meestal aan het einde van de maand. Bij een debitcard wordt het bedrag direct van je rekening afgeschreven. Je betaalt dus altijd met je eigen geld.
Betaal je het volledige saldo binnen de rentevrije periode (21-30 dagen)? Dan betaal je geen rente. Kies je voor gespreid betalen, dan betaal je maximaal 12% rente op jaarbasis. Dit maximum geldt sinds 1 januari 2026 voor nieuwe overeenkomsten.
Blokkeer je kaart direct via de app van je aanbieder of bel de Bankpassen Meldcentrale op 0800-0313. Doe vervolgens aangifte bij de politie. Bij frauduleuze transacties kun je het bedrag terugvorderen via de chargeback-regeling van je creditcardmaatschappij.
Heb je een vraag over dit onderwerp? Stel deze aan de community.
E-mail bevestigd. Je reactie verschijnt na de beoordeling.
Die link is verlopen. Plaats je reactie opnieuw.
Anoniem
Financieel expert · Financer
15 min leestijdKaarten
5 min leestijdKaarten
6 min leestijdKaarten
8 min leestijdKaarten
5 min leestijdKaarten
Word lid van *Financer Stacks* - Uw wekelijkse gids voor het beheersen van financiële basiskennis, extra inkomsten genereren en een leven creëren waarin geld voor u werkt.